Aposentadoria por idade
Chegar à idade de se aposentar nem sempre significa que o benefício já pode ser concedido. Além da idade mínima, o INSS verifica o tempo de contribuição e a carência. A data de ingresso na Previdência também importa, pois define quais regras podem ser aplicadas.
Para quem trabalhou no campo, alternou atividades rurais e urbanas ou contribuiu no exterior, também existem regras que precisam ser consideradas.

O que é a aposentadoria por idade?
É o benefício mensal pago pelo Instituto Nacional do Seguro Social (INSS) a quem cumpre os requisitos previstos na legislação. Sua concessão não depende de doença ou incapacidade para o trabalho.
Com a Reforma da Previdência, a aposentadoria por idade passou a conviver com a chamada aposentadoria programada, destinada a quem ingressou no Regime Geral de Previdência Social (RGPS) após a mudança. Quem já era filiado pode utilizar a regra de transição ou, se tiver preenchido todos os requisitos anteriormente, exercer o direito adquirido. Por isso, duas pessoas com a mesma idade podem ter exigências diferentes para se aposentar.
Quais são os requisitos da aposentadoria urbana?
Na aposentadoria urbana, a idade mínima atual é de 62 anos para a mulher e 65 anos para o homem. Também é exigida, em regra, carência de 180 contribuições mensais. O tempo mínimo de contribuição varia conforme a data de filiação, como mostra o quadro.

A filiação não se confunde necessariamente com a data do primeiro recolhimento. No caso do empregado, por exemplo, ela decorre do exercício da atividade abrangida pelo RGPS.
Direito adquirido e regras de transição
O direito adquirido permite pedir a aposentadoria pelas regras vigentes quando todos os requisitos foram preenchidos, mesmo que o requerimento seja apresentado depois. A Reforma da Previdência preservou essa possibilidade no art. 3º da EC nº 103/2019.
Na regra de transição, a idade da mulher aumentou seis meses por ano até chegar aos 62 anos, em 2023.
Uma mulher que reuniu a idade e os demais requisitos em 2021, por exemplo, pode exercer o direito formado naquele ano, sem precisar completar a idade exigida atualmente.
O cálculo também deve respeitar a data em que o direito foi adquirido. Para quem preencheu todos os requisitos até 13 de novembro de 2019, a regra anterior da aposentadoria por idade previa 70% do salário de benefício, mais 1% por grupo de 12 contribuições, até o limite de 100%, observadas as regras da média vigentes naquele período. Explicado adiante.

Diferença entre carência e tempo de contribuição
Carência e tempo de contribuição são contagens diferentes. A carência corresponde ao número de contribuições mensais reconhecidas para o benefício. Já o tempo de contribuição considera os períodos admitidos pela legislação. Determinados recolhimentos em atraso, por exemplo, podem contar como tempo de contribuição sem produzir o mesmo efeito para a carência. Pagar uma guia antiga, portanto, não garante que aquele mês será aproveitado para ambas as exigências.
Os três exemplos a seguir apresentam situações independentes de um trabalhador autônomo que já era filiado ao INSS antes da Reforma. Eles mostram como os atrasos e as interrupções nos pagamentos afetam a contagem das contribuições.
Exemplo 1
Salomão trabalhou como autônomo, atendendo clientes particulares, durante os anos de 2011 e 2012, mas não pagou o INSS. Sua primeira contribuição paga em dia foi a referente a janeiro de 2013. Daí até dezembro de 2025, fez 156 contribuições mensais, equivalentes a 13 anos.
Em 2026, aos 65 anos, comprovou o trabalho realizado em 2011 e 2012 e regularizou os recolhimentos daqueles dois anos. Com o período reconhecido pelo INSS, passou a ter 15 anos de tempo de contribuição.
A carência, porém, permaneceu em 156 contribuições. Os 24 meses regularizados eram anteriores a janeiro de 2013, quando começou a contribuir em dia, e não entram nessa contagem. Mesmo tendo completado os 15 anos de tempo de contribuição, Salomão ainda precisa de 24 contribuições mensais válidas para alcançar a carência de 180 meses exigida para essa aposentadoria.
Exemplo 2
Agora imagine que Salomão tivesse pago em dia a contribuição referente a janeiro de 2011. Depois, deixou de pagar os meses de fevereiro a julho e regularizou esses seis meses em agosto do mesmo ano, comprovando a atividade exercida.
Nesse caso, os recolhimentos em atraso podem contar tanto como tempo de contribuição quanto para a carência. Eles correspondem a meses posteriores à primeira contribuição paga em dia e foram regularizados enquanto Salomão ainda mantinha a qualidade de segurado, ou seja, continuava protegido pelo INSS durante o intervalo sem pagamentos.
Exemplo 3
Salomão contribuiu regularmente por oito anos, acumulando 96 contribuições mensais válidas. Depois, deixou de trabalhar e passou alguns anos sem contribuir, até perder a qualidade de segurado. Quando voltou à atividade, retomou os pagamentos em dia.
Ele não precisa começar toda a contagem novamente. Para a aposentadoria por idade urbana, as 96 contribuições anteriores continuam valendo e podem ser somadas às novas. Se fizer mais 84 contribuições mensais válidas, equivalentes a sete anos, completará a carência de 180 meses. Terá, assim, 15 anos de contribuição, mesmo com a interrupção, devendo cumprir também a idade mínima exigida.
Contribuições abaixo do mínimo
Para que as competências a partir de novembro de 2019 contem como tempo de contribuição, o INSS exige que a soma dos salários de contribuição do mês alcance, pelo menos, o salário mínimo. Se o valor ficar abaixo desse limite, podem ser necessários ajustes por complementação, aproveitamento de excedentes ou agrupamento, conforme a categoria e as regras aplicáveis. O aproveitamento de excedentes e o agrupamento devem respeitar as competências do mesmo ano civil.
Os recolhimentos pelas alíquotas legais de 5% ou 11% têm tratamento diferente, pois esses percentuais são aplicados sobre o próprio salário mínimo. Desde que o segurado preencha os requisitos da modalidade de contribuição escolhida e recolha corretamente o valor devido, essas contribuições podem ser aproveitadas na aposentadoria por idade.
Como funciona a aposentadoria rural?
A idade mínima é de 55 anos para a mulher e 60 anos para o homem. Em regra, é necessário comprovar 180 meses de atividade rural, ainda que de forma descontínua.
O pequeno produtor que trabalha individualmente ou em regime de economia familiar pode ser enquadrado como segurado especial, inclusive quando é proprietário da terra, desde que cumpra os requisitos legais. Para a aposentadoria rural de um salário mínimo, exige-se a comprovação da atividade pelo período necessário, sem recolhimentos mensais individuais. Apenas morar na zona rural ou possuir um imóvel no campo não assegura esse direito.
Na aposentadoria rural com idade reduzida, em regra, o segurado especial deve estar em atividade rural ou no período de manutenção da qualidade de segurado decorrente dessa atividade quando completar os requisitos ou apresentar o pedido. Quem já havia preenchido todas as exigências conserva o direito de requerer o benefício posteriormente.
Aposentadoria por idade híbrida
A aposentadoria por idade híbrida permite somar períodos rurais e urbanos para preencher os requisitos do benefício. Ela pode atender quem não reuniu o período necessário somente no campo ou somente na cidade. Nessa modalidade, não há a redução de idade da aposentadoria rural. Aplicam-se as idades e os tempos mínimos do quadro da aposentadoria urbana, conforme a data de filiação, respeitados os direitos adquiridos.
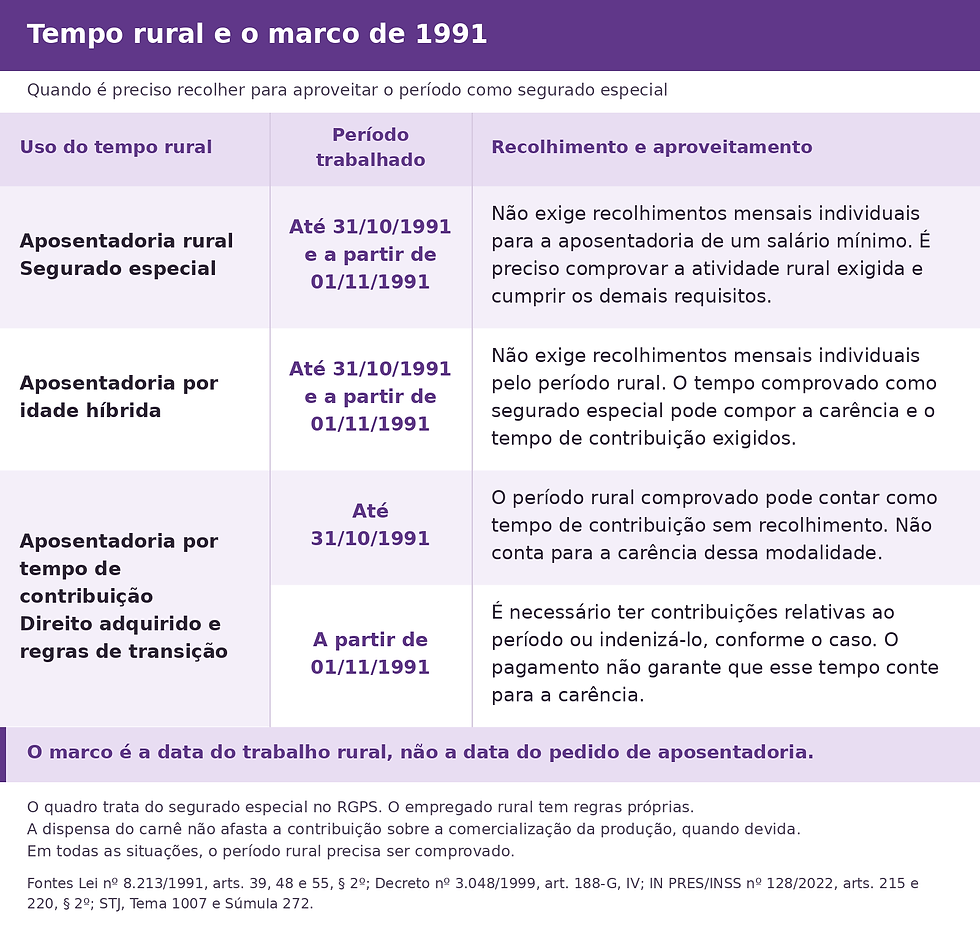
O STJ reconheceu, no Tema 1.007, que o trabalho rural anterior à Lei nº 8.213/1991 pode ser aproveitado para a carência da aposentadoria híbrida mesmo sem recolhimentos, ainda que seja antigo ou descontínuo.
Para os períodos posteriores a novembro de 1991, é necessário observar a categoria do trabalhador. No caso do segurado especial, as normas do INSS permitem aproveitar a atividade rural comprovada na aposentadoria por idade híbrida sem recolhimentos mensais individuais, inclusive para o tempo de contribuição exigido, conforme os arts. 215, § 2º, e 220, § 2º, da IN PRES/INSS nº 128/2022.
Para os pedidos atuais, também não é necessário estar trabalhando no campo nem manter a qualidade de segurado quando os requisitos são completados ou o requerimento é apresentado, desde que cumpridas as demais exigências. Essa previsão consta do art. 257, § 1º, da mesma instrução normativa.
O quadro abaixo mostra por que o tratamento do tempo rural muda conforme a modalidade de aposentadoria.
Como é calculado o valor da aposentadoria urbana?
Pelas regras posteriores à Reforma, o cálculo considera, em regra, a média de todos os salários de contribuição desde julho de 1994, ou desde o início das contribuições, quando posterior. Os valores são corrigidos monetariamente antes da apuração.
Sobre a média aplica-se um percentual inicial de 60%, acrescido de dois pontos percentuais por ano que ultrapassar 15 anos de contribuição, para a mulher, ou 20 anos, para o homem. Mesmo quando o homem pode se aposentar pela transição com 15 anos, esse acréscimo somente começa depois dos 20 anos.

É possível excluir contribuições que reduzam o benefício, desde que sejam preservados os requisitos exigidos. Contudo, o período excluído deixa de contar para outras finalidades, inclusive para aumentar o percentual da aposentadoria. O descarte precisa ser calculado, pois uma média maior pode vir acompanhada de um percentual menor.
Na aposentadoria urbana com requisitos preenchidos a partir de 5 de maio de 2022, o divisor mínimo de 108 meses se aplica a quem se filiou à Previdência Social até julho de 1994. Se houver menos de 108 contribuições no período de cálculo, a soma dos salários de contribuição será dividida por 108, o que pode reduzir a média. A regra está no art. 135-A da Lei nº 8.213/1991 e não afasta o cálculo anterior de quem já tinha direito adquirido.
Em 2026, o piso previdenciário é de R$ 1.621,00 e o teto do INSS é de R$ 8.475,55. Esses limites se aplicam, em regra, às aposentadorias aqui tratadas. Nos benefícios concedidos por totalização de períodos em acordo internacional, a parcela proporcional brasileira pode ser inferior ao salário mínimo, conforme as disposições do acordo.
Aproveitamento do tempo de contribuição no exterior
Os períodos de contribuição ou de cobertura previdenciária no exterior podem ser aproveitados na aposentadoria brasileira quando houver acordo internacional em vigor que permita essa utilização. Conforme as regras do acordo, esses períodos podem ser somados aos cumpridos no Brasil para preencher os requisitos do benefício. Esse procedimento é chamado de totalização.
Cada país analisa o direito à aposentadoria segundo sua legislação e as disposições do acordo. Quando o benefício é concedido por totalização, em regra, cada país calcula e paga a parcela proporcional ao período reconhecido em seu sistema previdenciário.
Posso continuar trabalhando depois de me aposentar?
Na iniciativa privada, sim. Quem recebe aposentadoria por idade pode permanecer no emprego ou continuar trabalhando por conta própria. A contribuição ao INSS continua obrigatória enquanto houver atividade remunerada abrangida pelo regime, mas esses novos pagamentos não dão direito a uma segunda aposentadoria pelo INSS nem ao recálculo do benefício com a inclusão dessas contribuições.
Nos vínculos públicos, existe uma diferença. A aposentadoria pelo INSS concedida após 13 de novembro de 2019, quando utiliza tempo de contribuição do próprio vínculo público, acarreta o encerramento desse vínculo.
O que conferir antes de pedir a aposentadoria?
Antes de apresentar o pedido, consulte o extrato do Cadastro Nacional de Informações Sociais (CNIS), disponível no Meu INSS. Verifique se os empregos, as datas e as remunerações correspondem ao seu histórico profissional. Um vínculo ausente pode reduzir o tempo reconhecido, enquanto salários registrados com valores incorretos podem prejudicar o cálculo da aposentadoria.
Carteiras de trabalho antigas, carnês e comprovantes de pagamento ajudam a demonstrar informações que estejam incompletas ou não apareçam no extrato. Quem trabalhou no campo, no serviço público ou no exterior também deve reunir os documentos necessários ao reconhecimento desses períodos.
Contribuições em atraso e complementações exigem uma avaliação antes do pagamento. É preciso saber se serão aproveitadas para a finalidade pretendida.
Com o histórico conferido, compare as possibilidades de aposentadoria. Esperar pode aumentar o valor mensal, mas essa diferença precisa ser confrontada com as contribuições adicionais e os meses de benefício que deixarão de ser recebidos durante a espera. A escolha deve considerar esses valores e a necessidade de renda de quem vai se aposentar.


